Domain betriebsintern.de kaufen?
Wir ziehen mit dem Projekt
betriebsintern.de um.
Sind Sie am Kauf der Domain
betriebsintern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebsintern.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Trinkflasche Motivation 1 l - blauWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **

Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
Ist die Umsatzsteuer ein aufwandskonto?
Ist die Umsatzsteuer ein Aufwandskonto? Nein, die Umsatzsteuer ist kein Aufwandskonto, sondern ein durchlaufender Posten. Sie wird lediglich vom Unternehmen eingenommen und an das Finanzamt abgeführt. Aufwandskonten erfassen hingegen die Kosten und Ausgaben, die zur Erzielung von Umsätzen anfallen. Die Umsatzsteuer wird lediglich als Zwischenschritt verbucht, bevor sie an das Finanzamt abgeführt wird. Daher wird sie in der Buchhaltung als Verbindlichkeit erfasst und nicht als Aufwand. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
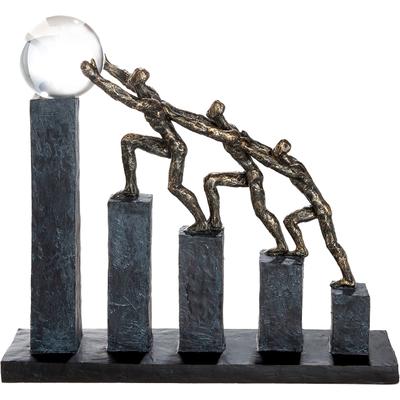
Skulptur GILDE "Skulptur Teamwork bronzefarben", braun (bronzefarben, schwarz), B:34cm H:32cm T:8cm, Kunstharz, Dekofiguren, Gemeinschaft Zusammenhalt Partnerschaft Symbolkraft MotivationDie Skulptur Teamwork steht für Zusammenhalt und gemeinsame Stärke – ein symbolträchtiges Dekoobjekt mit klarer Botschaft. Das matte, strukturierte Polyresin in bronzefarbener Optik wirkt hochwertig und zeitlos, während die schwarze Basis für einen...76,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
Ähnliche Suchbegriffe für Aufwandskonto
-
Trinkflasche Motivation 1 l - blauWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - lilaWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Ist die Umsatzsteuer ein aufwandskonto?
Ist die Umsatzsteuer ein Aufwandskonto? Nein, die Umsatzsteuer ist kein Aufwandskonto, sondern ein durchlaufender Posten. Sie wird lediglich vom Unternehmen eingenommen und an das Finanzamt abgeführt. Aufwandskonten erfassen hingegen die Kosten und Ausgaben, die zur Erzielung von Umsätzen anfallen. Die Umsatzsteuer wird lediglich als Zwischenschritt verbucht, bevor sie an das Finanzamt abgeführt wird. Daher wird sie in der Buchhaltung als Verbindlichkeit erfasst und nicht als Aufwand. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.